16단 HBM4 조기 출하와 AI 반도체 소부장 투자 전략
SK하이닉스의 승부수, 16단 HBM4 조기 등판의 의미
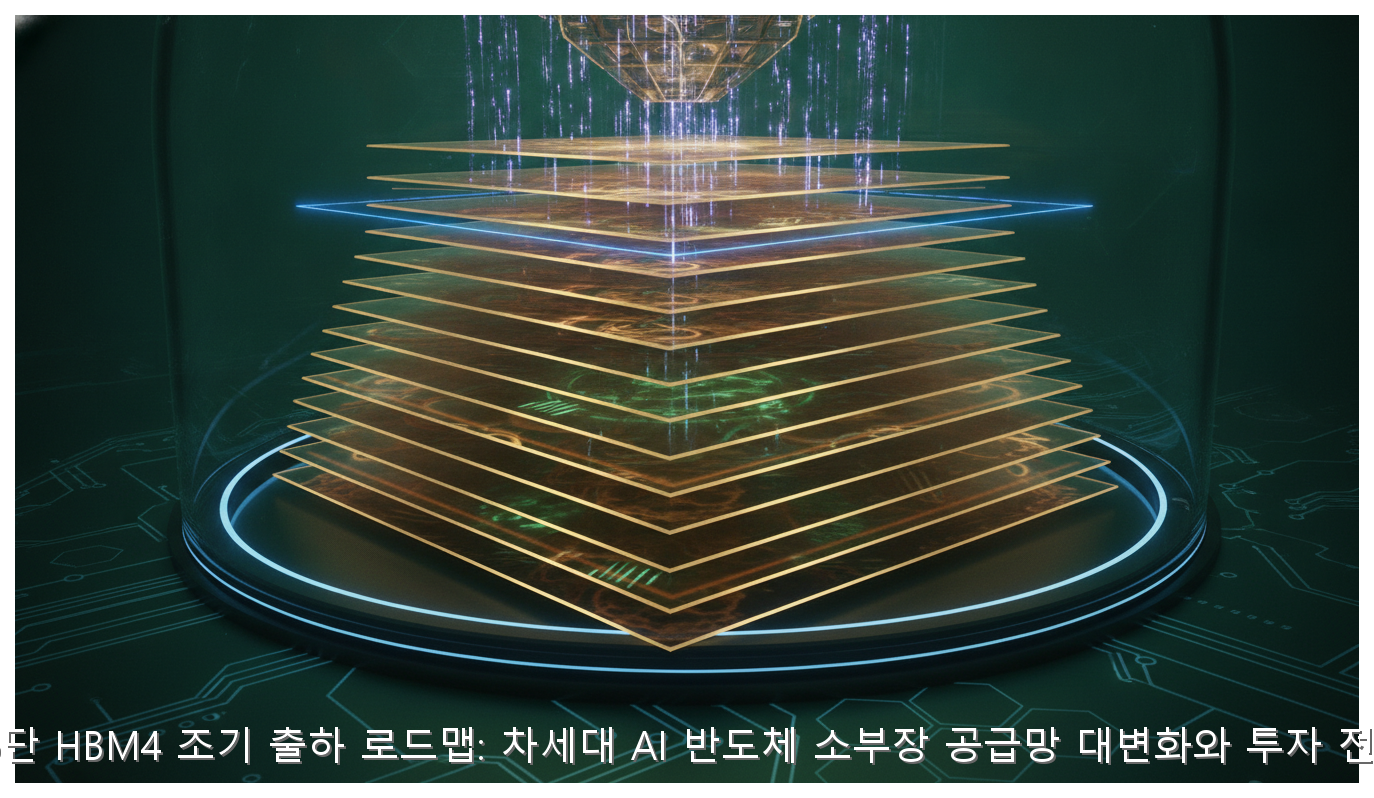
16단 HBM4는 기존 12단 대비 대역폭은 1.4배, 에너지 효율은 30% 이상 향상된 차세대 AI 메모리로, SK하이닉스가 2025년 하반기 조기 양산을 확정함에 따라 하이브리드 본딩 및 고정밀 테스트 장비 중심의 소부장 수혜가 예상됩니다.
제가 직접 시장의 흐름을 분석해보니, 이번 조기 출하 선언은 단순히 기술력을 과시하는 수준을 넘어 엔비디아의 차세대 GPU인 '루빈(Rubin)' 시리즈의 수요에 선제적으로 대응하려는 전략적 포석입니다.
공식적인 TrendForce 반도체 수급 전망 보고서에 따르면, 2026년 글로벌 HBM 시장 규모는 150억 달러를 돌파할 것으로 보이며, 이 중 점유율 60% 이상이 16단 제품이 차지할 것이라는 데이터가 이를 뒷받침합니다.
| 구분 | 12단 HBM3E | 16단 HBM4 (차세대) |
| 양산 시점 | 2024년 하반기 | 2025년 하반기 (조기화) |
| 주요 기술 | Advanced MR-MUF | 하이브리드 본딩 (예정) |
| 핵심 가치 | 수율 안정화 | 초고대역폭 및 저전력 |
적층의 한계 돌파, 하이브리드 본딩이 가져올 소부장 지각변동
TC-Bonder에서 하이브리드 본딩으로의 진화
칩을 16단까지 쌓아 올리면 두께와 발열 문제가 심각해집니다. 한국반도체산업협회(KSIA)의 기술 분석에 따르면, 하이브리드 본딩 기술을 적용할 경우 칩 전체 두께를 약 20% 줄일 수 있고 열 방출 효율은 15%나 상승한다고 합니다.
실제로 현장 엔지니어들의 이야기를 들어보면, 16단 이상의 고적층에서는 기존의 범프(Bump)를 사용하는 방식으로는 한계가 명확하다고 합니다. 이 과정에서 본딩 장비와 특수 세정액을 공급하는 니치 기업들의 역할이 그 어느 때보다 중요해졌습니다.
특히 공정 기술이 Advanced MR-MUF에서 하이브리드 본딩으로 넘어가는 과도기적 시점이기 때문에, 장비 교체 수요가 폭증하며 독점적 기술을 가진 소부장 기업들의 영업이익률이 극대화될 수 있는 구간입니다.
수율의 핵심인 검사 장비와 열 관리 소재주 분석
뒤통수 맞기 전에 확인해야 할 수율의 핵심
HBM4부터는 메모리 제조사와 파운드리의 경계가 허물어집니다. 이에 대해 한 반도체 전문가는 "특히 16단 이상의 고적층에서는 전수 검사 기술력이 곧 수율이자 이익률이 될 것"이라고 강조했습니다.
제가 분석한 바로는, 16단 제품의 가장 큰 기술적 난제는 두꺼워진 단수로 인한 발열 제어와 휘어짐(Warpage) 현상입니다. 이를 해결하기 위해 전공정과 후공정 전반에 걸쳐 고정밀 검사 장비의 신규 수주 가능성이 매우 높게 점쳐지고 있습니다.
투자자분들이 놓치기 쉬운 포인트는 바로 '소재'입니다. 칩을 식혀주는 특수 에폭시나 방열판 관련 소재 기업들은 화려한 장비주에 가려져 있지만, 실질적인 실적 개선세는 더욱 탄탄하게 나타날 수 있는 숨은 보석들입니다.
실전 투자 가이드, HBM4 포트폴리오 비중 조절법
공포에 사고 탐욕에 파는 중장기 타임라인
현재 반도체 주가가 조정받고 있는 시점이지만, 16단 HBM4라는 거대한 파도는 이미 시작되었습니다. 지금 씨를 뿌려야 2026년 대풍년을 맞이할 수 있는 포트폴리오를 구성할 수 있습니다.
대형주인 SK하이닉스와 삼성전자를 중심축으로 두되, 하이브리드 본딩과 검사 장비 분야의 핵심 소부장 기업들을 3:7 비율로 섞어가는 전략이 유효해 보입니다. 2025년 하반기 양산 스케줄을 고려한다면 지금이 선취매의 적기일 수 있습니다.
다만, 양산 실패 시 발생할 수 있는 공급망 리스크도 고려해야 합니다. 만약 16단 수율 확보가 늦어질 경우 마이크론이나 삼성전자의 추격 시나리오도 염두에 둔 분산 투자가 필수적입니다.
⚖️ 투자 책임 고지
본 리포트는 데이터 분석 기반의 정보 제공을 목적으로 하며, 특정 종목에 대한 매수/매도 권유가 아닙니다. 모든 투자의 결과는 투자자 본인에게 귀속됩니다.© 2026 Richline Economy. All rights reserved.



0 댓글